Vous venez d’acheter une voiture d’occasion, mais la carte grise n’est pas encore à votre nom. Ou vous récupérez un véhicule neuf chez le concessionnaire, et le certificat d’immatriculation met plusieurs jours à arriver. Dans les deux cas, la question se pose : peut-on assurer une voiture sans carte grise ?
La réponse courte est oui, dans la plupart des situations. Mais les conditions, les documents acceptés et les délais varient selon votre cas. Voici comment procéder concrètement, sans mauvaise surprise.
Le certificat provisoire d’immatriculation : votre sésame temporaire
La carte grise définitive n’est pas le seul document qui identifie un véhicule. Quand vous lancez une demande d’immatriculation (sur le site de l’ANTS ou via un prestataire habilité), vous recevez un certificat provisoire d’immatriculation (CPI). Ce document temporaire vous autorise à circuler pendant un mois, le temps que la carte grise définitive soit produite et expédiée.
Ce CPI contient les informations dont un assureur a besoin : numéro d’immatriculation, identité du titulaire, caractéristiques techniques du véhicule. C’est ce document que la majorité des compagnies d’assurance acceptent pour ouvrir un contrat.
Pourquoi ce détail compte ? Parce que l’obligation d’assurance ne démarre pas le jour où vous recevez la carte grise. Elle démarre dès que vous prenez possession du véhicule. Si vous roulez ne serait-ce qu’un kilomètre sans assurance, vous êtes en infraction, même avec un CPI valide en poche.
Assurance auto sans carte grise : les cas concrets où c’est accepté
Tous les assureurs ne réagissent pas de la même façon face à un dossier sans carte grise définitive. Leur réponse dépend surtout de votre situation. Voici les cas les plus fréquents.
Achat d’un véhicule d’occasion entre particuliers
C’est le scénario le plus courant. Le vendeur vous remet le certificat de cession (cerfa 15776), l’ancien certificat d’immatriculation barré avec la mention « vendu le » et la date, plus le code de cession. Vous disposez alors d’un délai d’un mois pour faire la demande de carte grise à votre nom.
Pendant ce délai, l’assureur peut ouvrir un contrat sur la base du certificat de cession et de l’ancienne carte grise barrée. Certains assureurs demandent aussi le contrôle technique en cours de validité. Contactez l’assureur avant de signer l’achat pour connaître sa liste exacte de pièces acceptées.
Achat d’un véhicule neuf
Chez un concessionnaire, le véhicule n’a parfois pas encore de numéro d’immatriculation définitif au moment de la livraison. Le professionnel vous fournit un numéro de série (VIN), le bon de commande et parfois une immatriculation provisoire (WW). Ces éléments suffisent à la plupart des assureurs pour démarrer le contrat.
Véhicule importé de l’étranger
Ce cas est plus complexe. Le véhicule arrive avec une immatriculation étrangère. Il faut passer par une homologation (ou réception à titre isolé), puis demander un quitus fiscal et enfin une immatriculation française. Le délai de régularisation peut dépasser plusieurs semaines.
La plupart des assureurs acceptent d’ouvrir un contrat temporaire sur la base du certificat d’immatriculation étranger, du contrat de vente et du quitus fiscal. Ils exigent ensuite une régularisation dès que le numéro français est attribué.
Véhicule hérité ou donation
Le véhicule est au nom d’un défunt ou d’un proche qui vous le cède. La carte grise porte encore l’ancien nom. L’assureur peut accepter une souscription avec l’acte notarié ou le certificat de cession, à condition de régulariser la carte grise dans le délai légal d’un mois.
Documents acceptés par l’assureur en l’absence de carte grise
Vous n’avez pas encore la carte grise à votre nom. Voici ce que l’assureur vous demandera généralement pour ouvrir le contrat :
- Le certificat provisoire d’immatriculation (CPI) délivré par l’ANTS, ou à défaut l’accusé d’enregistrement de votre demande en ligne
- Le certificat de cession (cerfa 15776) signé par les deux parties, accompagné de l’ancienne carte grise barrée portant la mention « vendu le »
- Le contrôle technique de moins de six mois (pour un véhicule d’occasion de plus de quatre ans)
- Votre permis de conduire en cours de validité et un justificatif d’identité
- Le relevé d’information de votre précédent assureur, qui retrace votre historique de sinistres et votre coefficient bonus-malus
Ce relevé d’information est un document clé. Sans lui, l’assureur ne peut pas appliquer votre bonus. Il appliquera alors un coefficient neutre (1,00), ce qui peut sensiblement augmenter la prime.
Pièges et refus d’assurance : ce qui bloque vraiment un dossier
Certains dossiers se heurtent à un refus net de l’assureur. Pas parce que la carte grise manque, mais parce que d’autres éléments posent problème.
Véhicule non identifiable
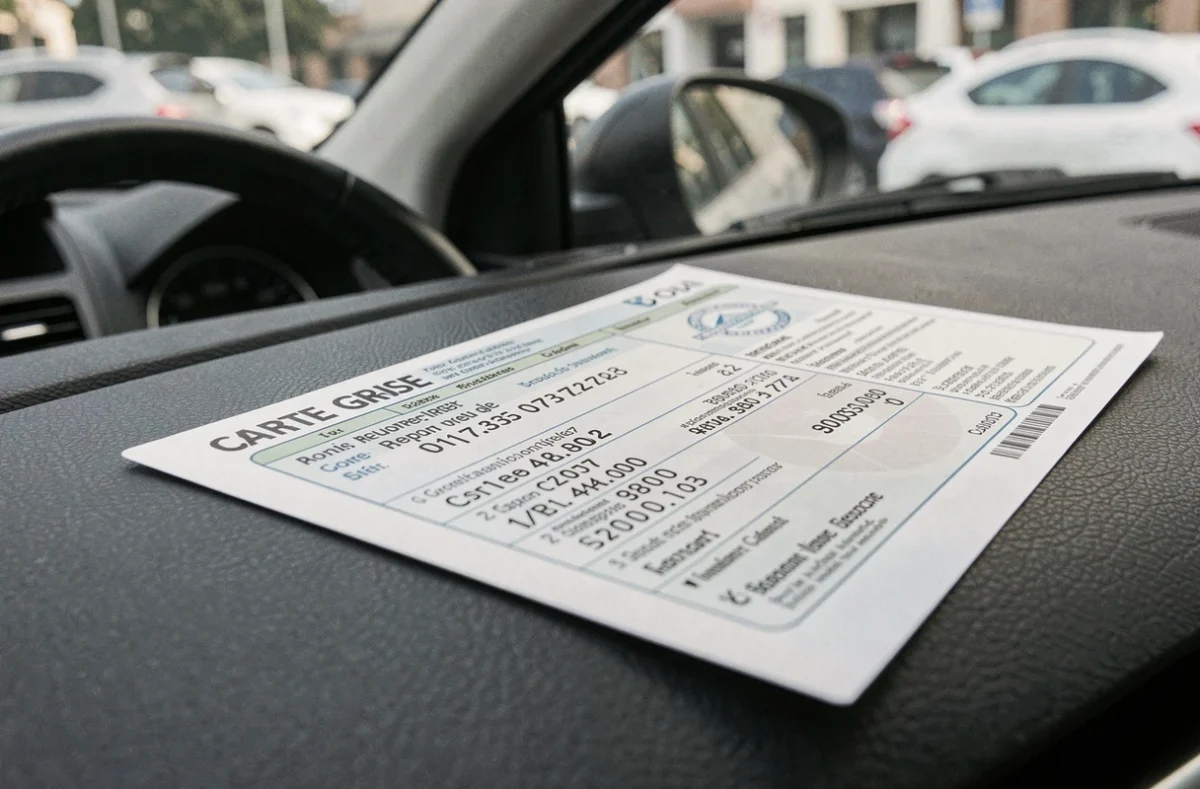
Si vous ne pouvez produire aucun document officiel (ni CPI, ni certificat de cession, ni ancienne carte grise), l’assureur ne peut pas identifier le véhicule. Sans identification fiable, aucun contrat d’assurance ne sera émis. C’est le cas, par exemple, d’un véhicule trouvé sans papiers ou d’un véhicule dont la carte grise a été perdue par l’ancien propriétaire sans qu’il ait fait de déclaration de perte.
La solution : demander un duplicata de carte grise sur le site de l’ANTS avant de tenter la souscription. Le vendeur doit effectuer cette démarche, pas l’acheteur.
Véhicule gagé ou en opposition
Un véhicule qui fait l’objet d’un gage (crédit non soldé) ou d’une opposition au transfert de carte grise (amendes impayées, par exemple) ne peut pas être immatriculé à votre nom. Certains assureurs acceptent d’ouvrir un contrat malgré tout, mais vous ne pourrez pas circuler légalement tant que le blocage n’est pas levé.
Avant tout achat, vérifiez le statut administratif du véhicule grâce au numéro d’immatriculation sur le site du ministère de l’Intérieur (service HistoVec). Ce réflexe simple évite des situations où vous payez une assurance pour un véhicule que vous ne pouvez pas immatriculer.
Délai de régularisation dépassé
Si vous n’avez toujours pas fait votre demande de carte grise un mois après l’achat, vous êtes en infraction. L’assureur peut alors refuser de maintenir le contrat ou opposer une déchéance de garantie en cas de sinistre. Respecter le délai d’un mois pour demander la carte grise protège votre couverture d’assurance.
Garanties et tarifs : ce qui change avec un contrat temporaire
Un contrat souscrit sans carte grise définitive est un contrat classique, pas une assurance au rabais. Vous choisissez vos garanties normalement : responsabilité civile seule (tiers), tiers étendu (vol, incendie, bris de glace) ou tous risques.
Impact sur le tarif
Le fait de ne pas avoir la carte grise ne modifie pas directement le prix de l’assurance. Le tarif dépend du profil du conducteur (bonus-malus, âge, historique), des caractéristiques du véhicule (puissance, type, année) et du niveau de garanties choisi.
En revanche, si vous ne pouvez pas fournir votre relevé d’information parce que votre ancien assureur tarde à vous le transmettre, le coefficient neutre appliqué fera grimper la prime. Anticipez cette demande dès la résiliation de votre ancien contrat.
Assurance provisoire ou contrat définitif ?
Certains assureurs proposent une couverture provisoire (souvent limitée à 30 jours) en attendant la régularisation complète. D’autres ouvrent directement un contrat annuel, avec obligation de transmettre la carte grise définitive dans un délai fixé (généralement un à trois mois).
Vérifiez systématiquement ce que prévoit votre contrat en cas de non-transmission de la carte grise dans le délai convenu. Les conséquences peuvent aller de la simple relance à la suspension des garanties.
Assurer une voiture au nom d’un autre conducteur : une variante fréquente
La question « peut-on assurer une voiture sans carte grise » recouvre aussi un cas voisin : assurer un véhicule dont la carte grise est au nom d’une autre personne. C’est légal. L’assurance couvre un risque (la conduite du véhicule), pas un titre de propriété.
Vous pouvez donc souscrire un contrat pour un véhicule immatriculé au nom de votre conjoint, d’un parent ou d’un ami. Le souscripteur du contrat n’a pas besoin d’être le titulaire de la carte grise. Il faut simplement déclarer le conducteur principal et, le cas échéant, les conducteurs secondaires.
Cette configuration est courante dans les couples, les familles avec un jeune conducteur, ou quand un véhicule est prêté pour une longue durée. L’assureur demande alors la carte grise au nom du propriétaire et les pièces d’identité du souscripteur et du conducteur déclaré.
Assurer une voiture sans carte grise définitive ne relève pas de l’exception. C’est une situation fréquente, encadrée par des documents transitoires comme le CPI ou le certificat de cession. Le point de vigilance principal reste le délai : lancez la demande d’immatriculation dès l’achat et transmettez la carte grise à votre assureur dès réception. Un dossier complet et rapide vous évite tout risque de refus de prise en charge en cas de sinistre.
Pour obtenir une estimation adaptée à votre situation, remplissez le formulaire de demande de devis gratuit ci-dessous. Un professionnel de l’assurance auto vous recontactera rapidement pour vous accompagner dans vos démarches.